第六章 分章测试
一、单项选择题
1.项目可行性研究的核心内容是( )。
A.投资估算与资金筹措 B.需求预测和拟建规模
C. 项目经济评价 D. 建设条件与厂址方案
2.关于偿债备付率,下列说法正确的是( )。
A.在借款偿还期内,各年可用于还本付息资金与当期应付本金的比值
B.在借款偿还期内,各年可用于付息资金与当期应付利息的比值
C.在正常情况下,偿债备付率应小于1
D.在借款偿还期内,各年可用于还本付息资金与当期应还本付息金额的比值
3.在下列投资方案经济效果评价指标中,属于投资方案盈利能力动态评价指标的是( )。
A.内部收益率和投资收益率 B.净现值率和利息备付率
C. 净现值率和内部收益率 D. 净现值和总投资利润率
4.工业建设项目为了获得最大利润,同时又能有效地防范和降低投资风险,在建设前期阶段选择方案时应尽量选取( )的方案。
A.产量盈亏平衡点低 B.不确定性因素敏感性强
C.生产能力利用率盈亏平衡点高 D. 产量盈亏平衡点高
5.在敏感性分析中,下列因素中最敏感的是( )。
A. 寿命缩短80%,使FNPV=0 B. 经营成本上升50%,使FNPV=0
C. 产品价格下降30%,使FNPV=0 D. 投资增加120%,使FNPV=0
二、多项选择题
1.建设项目财务评价中的盈利能力分析指标包括( )。
A.财务内部收益率 B.利息备付率 C.投资回收期 D.借款偿还期 E.财务净现值
2.财务现金流量表的( )。
A.年份起始年为0 B.年份起始年为1
C.现金流入减现金流出为净现金流量
D.现金流出减现金流入为净现金流量
E.流动资金在经济活动的期末全额回收
3.现金流入包括( )。
A.固定资产投资 B.产品销售收入 C.税金 D.回收固定资产余值 E.回收流动资金
4.进行项目敏感性分析时,不确定因素往往是( )。
A.产量 B.财务净现值 C.销售价 D.投资 E.回收期
三、计算题
1.某新建工程项目现金流量图如下表所示。根据表中数据,
(1)求静态投资回收期;
(2)求财务内部收益率 ;
(3)求财务净现值并判断项目是否可行(i=10%)
| 序号 |
项目 |
合计 |
计算期 |
||||||
1 |
2 |
3 |
4 |
5 |
6~14 |
15 |
|||
1 |
现金流入 |
||||||||
销售收入 |
8190 |
10530 |
11700 |
11700×9 |
11700 |
||||
回收固定资产余值 |
85.8 |
||||||||
回收流动资金 |
2000 |
||||||||
2 |
现金流出 |
||||||||
建设投资 |
1300 |
860 |
|||||||
流动资金 |
1400 |
400 |
200 |
200×9 |
200 |
||||
经营成本 |
6193.6 |
7691.2 |
8440 |
8440×9 |
8440 |
||||
销售税金及附加 |
47.1 |
60.6 |
67.3 |
67.3×9 |
67.3 |
||||
增值税 |
428.4 |
550.8 |
612 |
612×9 |
612 |
||||
3 |
净现金流量 |
||||||||
4 |
累计净现金流量 |
||||||||
2. 某项目年设计生产能力15万件,每件产品价格为600元,单位变动成本为200元,单位产品税金为150元,年固定成本为1800万元。求:(1)达到设计生产能力时的盈利(即最大利润)是多少?(2)以产量表示的盈亏平衡点和用生产能力利用率表示的盈亏平衡点为多少?(3)年利润为1500万元时要求的年产量是多少?(4)当市场需求为8万件时,企业可接受的最低销售单价为多少?如保持销售单价不变,则此时可接受的最高单位变动成本为多少?
 点击查看答案 :
一、单项选择题
1.C 2.D 3.C 4.A 5.C
二、多项选择题
1. ACE 2. BCD 3. BDE 4. ACD
三、计算题
1. 【解】 (1)求静态投资回收期
序号 |
项目 | 合计 | 计算期 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6~14 | 15 | |||
| 1 | 现金流入 | 149505.8 | 8190 | 10530 | 11700 | 11700×9 | 13785.8 | ||
| 销售收入 | 147420 | 8190 | 10530 | 11700 | 11700×9 | 11700 | |||
| 回收固定资产余值 | 85.8 | 85.8 | |||||||
| 回收流动资金 | 2000 | 2000 | |||||||
| 2 | 现金流出 | 121444 | 1300 | 860 | 8069.1 | 8702.6 | 9319.3 | 9319.3×9 | 9319.3 |
| 建设投资 | 2160 | 1300 | 860 | ||||||
| 流动资金 | 4000 | 1400 | 400 | 200 | 200×9 | 200 | |||
| 经营成本 | 106724.8 | 6193.6 | 7691.2 | 8440 | 8440×9 | 8440 | |||
| 销售税金及附加 | 848 | 47.1 | 60.6 | 67.3 | 67.3×9 | 67.3 | |||
| 增值税 | 7711.2 | 428.4 | 550.8 | 612 | 612×9 | 612 | |||
| 3 | 净现金流量 | -1300 | -860 | 120.9 | 1827.4 | 2380.7 | 2380.7×9 | 4466.5 | |
| 4 | 累计净现金流量 | -1300 | -2160 | -2039.1 | -211.7 | 2169 | |||
静态投资回收期=5-1+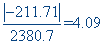 (年)
(2)求财务内部收益率
i=50%
NAV=-1300×(P/F,50%,1)-860×(P/F,50%,2)+120.9×(P/F,50%,3)+1827.4× (P/F,50%,4)+2380.7×(P/A,50%,10)×(P/F,50%,4)+4466.5×(P/F,50%,15)=-1300×0.6667-860×0.4444+120.9×0.2963+1827.4×0.1975+2380.7×1.9653×0.1975+4466.5×0.0023 =-866.71-382.18+35.82+360.91+924.06+10.27 =82.17(万元)
i=53%
NAV=-1300×(P/F,53%,1)-860×(P/F,53%,2)+120.9×(P/F,53%,3)+1827.4× (P/F,53%,4)+2380.7×(P/A,53%,10)×(P/F,53%,4)+4466.5×(P/F,53%,15) =-1300×0.6536-860×0.4272+120.9×0.2792+1827.4×0.1825+2380.7×1.86×0.1825+4466.5×0.0017 =-849.68-367.39+33.75+333.5+808.13+7.59 =-35.09(万元)
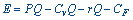
(3)财务净现值
NAV=-1300×(P/F,10%,1)-860×(P/F,10%,2)+120.9×(P/F,10%,3)+1827.4× (P/F,10%,4)+2380.7×(P/A,10%,10)×(P/F,10%,4)+4466.5×(P/F,10%,15) =-1300×0.9091-860×0.8264+120.9×0.7513+1827.4×0.6830+2380.7×6.1446×0.6830+4466.5×0.2394 =-1181.83-710.70+90.83+1248.11+9991.23+1069.28 =10506.92(万元)项目可行。
2. 【解】
(1)最大利润
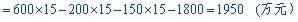
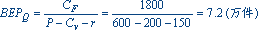
(2)产量表示的盈亏平衡点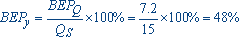 .
生产能力利用率表示的盈亏平衡点 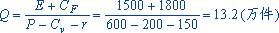
(3)年利润为1500万元时的年产量
(4)企业可接受的最低销售单价 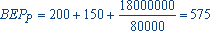 (元)
企业可接受的最高单位变动成本
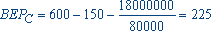 (元)