案例分析
- 案例一
- 案例二
- 案例三
- 案例四
- 案例五
- 案例六
案例一
[背景材料]
某厂在购置某成套设备时,有A、B两个方案可供选择,均能满足需要,其费用情况见表4-7,试比较两方案的优劣(设基准收益率ic=10%)。A、B方案的基础数据表
| 项 目 |
A方案 |
B方案 |
设备购入价(万元) |
120 |
80 |
年经营费用(万元/年) |
25 |
36 |
使用年数(年) |
8 |
8 |
残值(万元) |
2 |
1 |
分析:
PCA=120+25(P/A,0.1,8)-2(P/F,0.1,8)=120+25×5.334-2×0.4665=252.5(万元)
同理:PCB==271.6(万元) 则:PCB-PCA=19.1(万元)
结果表明选择A方案相对B方案,在整个使用期内节约19.1万元,故A方案优于B方案。
案例二
[背景材料]
某工程队承担一座桥梁的施工任务。由于施工地区夏季多雨,需停工3个月。在停工期间,工程队可将机械搬走,如搬走,需搬迁费2800元。如留在原处,一种方案是花1000元筑一简易防护堤,防止河水上涨发生高水位侵袭。另一方案是不筑防护堤,但若发生高水位将损失10000元,如遇下暴雨发生洪水,则不论是否筑堤,工程队都将损失60000元(未包括筑堤费)。
依历史资料统计,该地区发生高水位的概率为25%,发生洪水的概率为2%,其它气候的概率为73%,试用决策树法分析工程队应采取的策略。
若高水位的发生率保持不变,洪水发生率为多少时,工程队应将机械搬走?
分析:
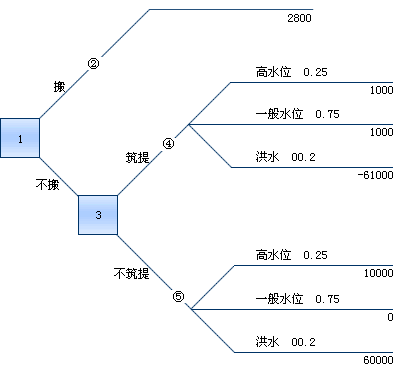
②=2800
④=0.25×1000+0.02×61000+0.73×1000=2200
⑤=0.25×10000+0.02×60000=3700 故修堤较好。
设洪水发生率为y: 0.25×1000+y×61000+(1-0.25-y)×1000≥2800
60000y≥1800 y≥3%
决策树
案例三
[背景材料]
某建设项目寿命期5年,第一年投入固定资产25万元,固定资产余值率为20%。为流动资金3万元,无贷款。从第2年起,年经营成本10万元,销售税金及附加为0.8万元,产品年销售收入24万元,年所得税4.2万元。问题:(20分)
(1)根据所给条件,填制现金流量表;
(2)该产品行业基准收益率为12%,行业基准投资回收期为4年(包含建设期),根据税前(净现金加所得税)情况,计算FNPV和静态投资回收期,并判断该项目是否可行。
 |
1 |
2 |
3 |
4 |
5 |
1.现金流入 |
|||||
销售收入 |
|||||
回收固定资产 |
|||||
回收流动资金 |
|||||
2.现金流出 |
|||||
固定资产投资 |
|||||
流动资金 |
|||||
经营成本 |
|||||
销售税金及附加 |
|||||
所得税 |
|||||
3.净现金流量 |
[问题]
1. 编制该项目的现金流量表。 2. 计算项目的净现值。
3. 计算项目动态投资回收期。 4. 判断该项目是否可行。
分析:
|
1 |
2 |
3 |
4 |
5 |
1.现金流入 |
24 |
24 |
24 |
32 |
|
销售收入 |
24 |
24 |
24 |
24 |
|
回收固定资产 |
5 |
||||
回收流动资金 |
3 |
||||
2.现金流出 |
28 |
15 |
15 |
15 |
15 |
固定资产投资 |
25 |
||||
流动资金 |
3 |
||||
经营成本 |
10 |
10 |
10 |
10 |
|
销售税金及附加 |
0.8 |
0.8 |
0.8 |
0.8 |
|
所得税 |
4.2 |
4.2 |
4.2 |
4.2 |
|
3.净现金流量 |
-28 |
9 |
9 |
9 |
17 |
4.税前净现金流量 |
-28 |
13.2 |
13.2 |
13.2 |
21.2 |
5. 税前累计净现金流量 |
-28 |
-14.8 |
-1.6 |
11.6 |
32.8 |
税前:
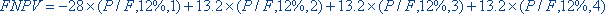
+
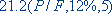 = -28×0.8929+13.2(0.7972+0.7118+0.6355)+21.2×0.5674
=15.34万元
项目可行
 = 4-1+
 =3.12年<4年 项目可行
案例四
[背景材料]
拟建某工业建设项目,各项数据如下:
1.主要生产项目7400万元(其中:建筑工程费2800万元,设备购置费3900万元。安装工程费700万元);
2.辅助生产项目4900万元(其中:建筑工程费1900万元,设备购置费2600万元,安装工程费400万元);
3.公用工程2200万元(其中:建筑工程费1320万元,设备购置费660万元,安装工程费220万元);
4.环境保护工程660万元(其中:建筑工程费330万元,设备购置费220 万元,安装工程费110万元);
5.总图运输工程330万元(其中:建筑工程费220万元,设备购置费110 万元);
6. 服务性工程建筑工程费160万元;
7.生活福利工程建筑工程费220万元;
8.厂外工程建筑工程费110万元;
9.工程建设其他费用400万元;
10.基本预备费费率为 10%;
11.涨价预备费1654万元;
12. 建设期为 2年。每年建设投资相等。建设资金来源为:第1年贷款5000万元,第2年贷款4800万元,其余为自有资金。贷款年利率为 6%(每半年计息一次);
13.投资方向调节税为984万元。
[问题]完成该建设项目固定资产投资估算表。
分析:填制建设项目固定资产投资估算表及计算过程:
1.基本预备费=(1~2小计)×10%=1638(万元)
2.年实际贷款利率=(1+6%/2)2-1=6.09%
贷款利息计算:
第1年贷款利息=1/2×5000×6.09%=152(万元)
第2年贷款利息=(5000+152+1/2×4800)×6.09%=460(万元)
建设期贷款利息=152+460=612万元
建设项目投资估算=(1~2小计)+预备费+投调税+建设期贷款利息 =16380+3292+984+612=21268万元
建设项目固定资产投资估算表 单位:万元
序号 |
工程费用名称 |
估算价值
|
||||
建筑工程 |
设备购置 |
安装工程 |
其它费用 |
合计 |
||
1 |
工程费用 |
7060 |
7490 |
1430 |
15980 |
|
1.1
|
主要生产项目
|
2800 |
3900 |
700 |
7400 |
|
1.2 |
辅助生产项目 |
1900 |
2600 |
400 |
4900 |
|
1.3 |
公用工程 |
1320 |
660 |
220 |
2200 |
|
1.4 |
环境保护工程 |
330 |
220 |
110 |
660 |
|
1.5 |
总图运输工 |
220 |
110 |
330 |
||
1.6 |
服务性工程 |
160 |
160 |
|||
1.7 |
生活福利工程 |
220 |
220 |
|||
1.8 |
厂外工程 |
110 |
110 |
|||
2 |
工程建设其它费用 |
400 |
400 |
|||
1~2小计 |
7060 |
7490 |
1430 |
400 |
16380 |
|
3 |
预备费 |
3292 |
3292 |
|||
3.1 |
基本预备费 |
1638 |
1638 |
|||
3.2 |
涨价预备费 |
1654 |
1654 |
|||
4 |
投资方向调节税 |
984 |
984 |
|||
5 |
建设期贷款利息 |
612 |
612 |
|||
总计 |
7060 |
7490 |
1430 |
5288 |
21268 |
|
案例五
[背景材料]
某工程项目在确定某一设计方案后,设计人员按限额设计要求,确定建安工程目标成本额为14000万元。然后以主要分部工程为对象进一步开展价值工程分析。各分部工程评分值及目前成本见表,试分析各功能项目的功能指数、目标成本及成本控制额,并确定改进顺序。
各分部工程评分值及目前成本
功能项目 |
功能得分 |
目前成本(万元) |
A.±0.0000以下工程 |
21 |
3854 |
B.主体结构工程 |
35 |
4633 |
C.装饰工程 |
28 |
4364 |
D.水电安装工程 |
32 |
3219 |
分析:
①计算各分部工程的功能指数
FA=21/(21+35+28+32)=21/116=0.181 FB=35/116=0.302
FC=28/116=0.241 FD= 32/116=0.276
②计算各分部工程的目标成本
CA=14000×0.181=2534(万元) CB=14000×0.302=4228(万元)
CC=14000×0.241=3374(万元) CD=14000×0.276=3864(万元)
③成本控制额及改进顺序见表 各分部工程成本控制额肌改进顺序
功能项目 |
功能指数 |
目前成本 |
目标成本 |
应降低额 |
改进顺序 |
A.±0.00以下工程 |
0.181 |
3854 |
2534 |
1320 |
① |
B.主体结构工程 |
0.302 |
4633 |
228 |
405 |
|
C.装饰工程 |
0.24 |
4364 |
3374 |
990 |
② |
D.水电安装工程 > |
0.276 |
3219 |
3864 |
-645 |
B工程和D工程相比,哪个排序在前,应根据具体情况来定,如D工程能在保证功能的前提下,降低成本,则可以不列为价值工程改进对象,但如果不能保证其功能,则优先选择D工程进行分析。
案例六
[背景材料]
某投标单位决定参加某工程的投标。经估算,该工程的成本为1500万元,其中材料费占60%,预测以高、中、低三个报价方案的利润率分别为成本的10%、7%、4%。根据以往经验,相应的中标概率分别为0.3、0.6和0.9。编制标书的费用为5万元。据估计,施工中材料涨价的概率为0.4,涨价幅度为原材料费的3%。问投标单位应按哪个方案投标?
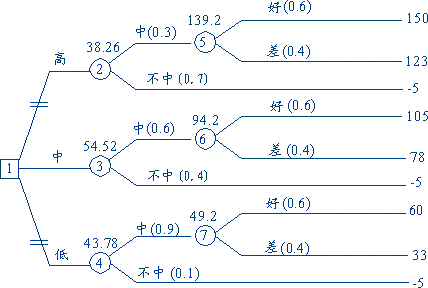
分析:
2)
投高标不涨价的净利润=1500×10%-5=145
投高标涨价的净利润=145—1500×60%×3%=145-27=118
投中标不涨价的净利润=1500×7%-5=100
投中标涨价的净利润=100—1500×60%×3%=100-27=73
投低标不涨价的净利润=1500×4%-5=55
投低标涨价的净利润=55—1500×60%×3%=55-27=28
3)
⑤=145×0.6+118×0.4=134.2
②=134.2×0.3—5×0.7=36.76
⑥=100×0.6+73×0.4=89.2
③=89.2×0.6-5×0.4=51.52
⑦=55×0.6+28×0.4=44.2
④=44.2×0.9-5×0.1=39.28
由于③点期望值最大,故应投中标。